Cálculo CMV Mensal: Guia Completo para Controlar Custos no Restaurante
Aprenda o cálculo do CMV mensal e veja como ele impacta diretamente na lucratividade, controle de estoque e padronização da operação do seu restaurante, bar ou café.
Por Equipe KoncluíAtualizado em 13 min de leitura
O cálculo do CMV mensal é uma subtração: estoque inicial + compras do mês, menos o estoque final. O resultado é quanto de mercadoria saiu do estoque para virar venda naquele mês. Divida pelo faturamento, multiplique por 100 e você tem o CMV percentual, o indicador que diz quanto de cada real vendido foi embora só em insumo.
A fórmula não é o problema. O que quebra o CMV da maioria dos restaurantes é a contagem: estoque final chutado, nota de fornecedor lançada no mês errado, perda que ninguém registrou. Este texto trata do fechamento mensal em si, ou seja, a rotina que faz o número sair confiável todo dia 1. Se você ainda está na dúvida sobre o conceito, o guia sobre como calcular o CMV de restaurante cobre a base antes de você seguir daqui.
A fórmula do CMV mensal e o que entra em cada parcela
A conta é a mesma que o Sebrae usa para restaurantes e segue a mesma lógica que a legislação fiscal brasileira adota para apurar custo. O Regulamento do Imposto de Renda (Decreto 9.580/2018) determina, no artigo 301, que o custo das mercadorias revendidas seja apurado com base no registro permanente de estoques ou no valor dos estoques existentes no fim do período. O artigo 304 vai além: ao final de cada período de apuração do imposto sobre a renda, a pessoa jurídica deve promover o levantamento e a avaliação dos seus estoques. Uma ressalva de escopo importa aqui: o RIR trata do IRPJ, então o prazo que a lei cobra é o da apuração do imposto, trimestral ou anual, e não o fechamento mensal do gestor. Contar e valorizar estoque já é obrigação em algum ponto do calendário fiscal; fazer isso todo mês é decisão de gestão, e é ela que torna o CMV comparável entre períodos.
Cada parcela tem uma regra própria:
Estoque inicial: é sempre o estoque final do mês anterior, ao custo. Nunca é uma nova estimativa. Se você recontou e deu diferente, o problema está na contagem passada, não aqui.
Compras: tudo que entrou no período. Pelo artigo 301 do RIR, o custo de aquisição inclui transporte e seguro até o seu estabelecimento e os tributos devidos na compra. Frete entra. Devolução sai. Impostos que a empresa recupera como crédito ficam de fora, o que na prática significa que, para a maioria dos restaurantes do Simples Nacional, o valor da nota entra inteiro.
Estoque final: contagem física valorizada ao custo. O artigo 307 admite valorizar pelo custo médio ou pelo custo dos itens adquiridos mais recentemente. Escolha um critério e mantenha, porque trocar de critério no meio do ano cria uma variação de CMV que não existiu na operação.
Consumo interno: refeição de funcionário e cortesia consomem insumo do estoque e precisam de tratamento explícito. O caminho mais limpo é registrar como consumo interno e tirar do CMV de venda, lançando como custo de pessoal. Se ficar dentro, o CMV aparece inflado sem que a cozinha tenha errado nada. O que não dá é ignorar.
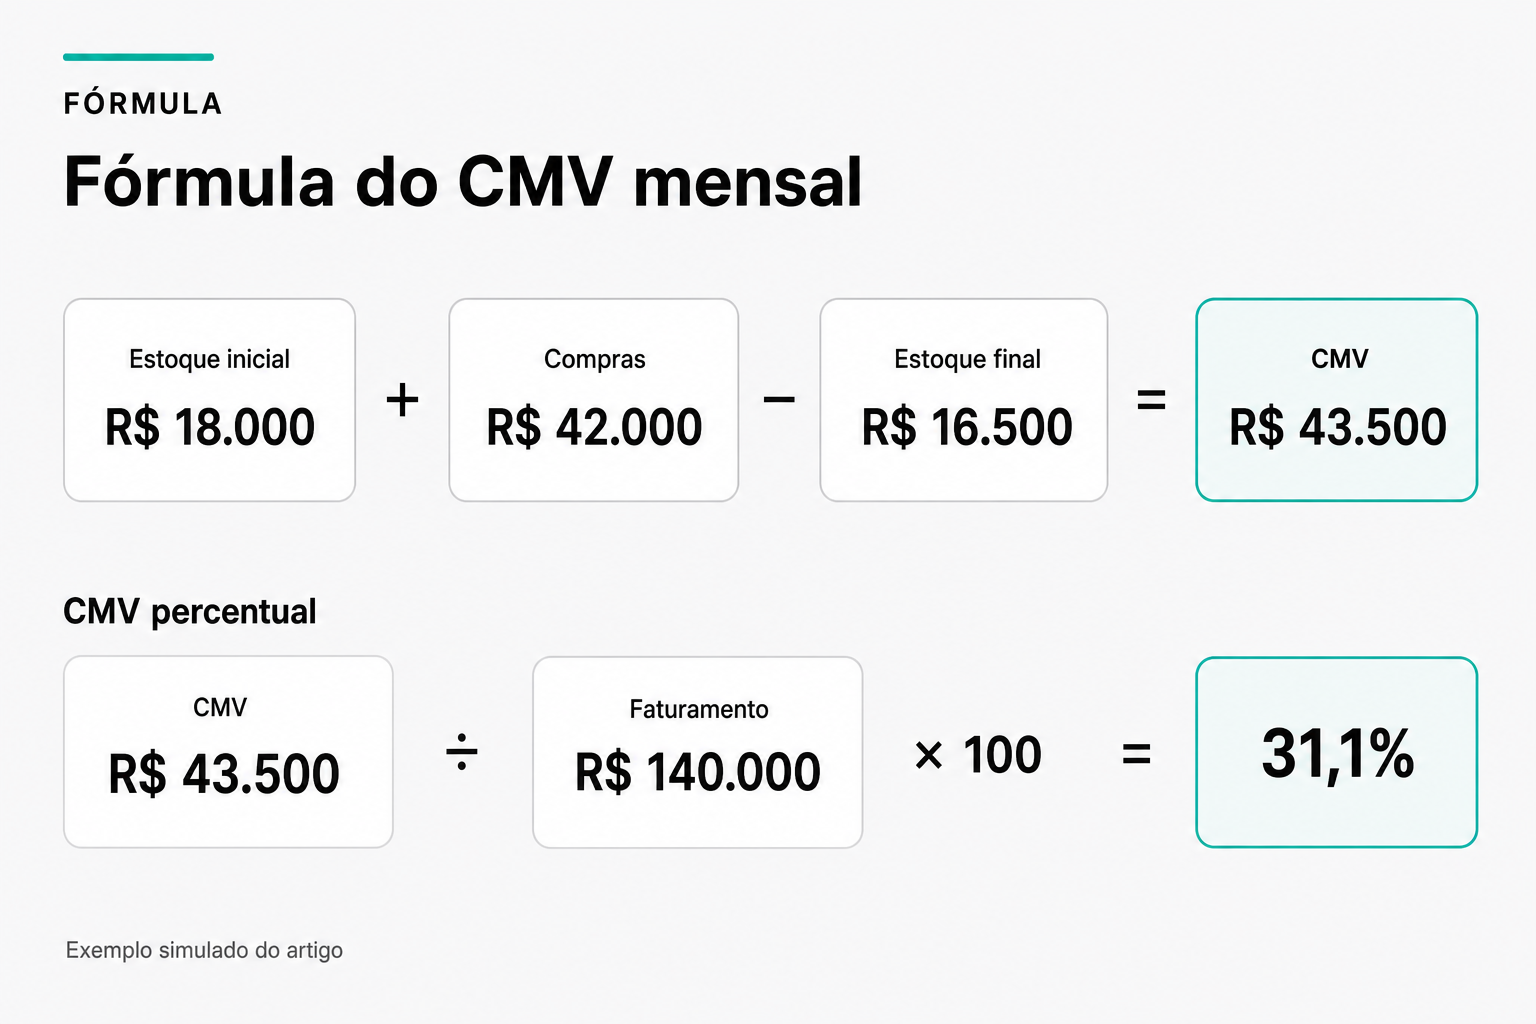
Um exemplo simulado, com números redondos para facilitar a leitura. Estoque inicial de R$ 18.000, compras de R$ 42.000 e estoque final de R$ 16.500. O CMV do mês é R$ 43.500. Com faturamento de R$ 140.000, o CMV percentual fica em 31,1%. Se no mês seguinte o mesmo restaurante fatura R$ 155.000 e o CMV sobe para R$ 52.000, o percentual foi para 33,5%: vendeu mais e mesmo assim entregou pior. É exatamente esse tipo de leitura que o valor absoluto esconde e o percentual revela.
A rotina de fechamento: quatro dias, não uma tarde
Fechamento de CMV feito de última hora produz número inútil. A rotina abaixo distribui o trabalho e, principalmente, define quem faz o quê. É o formato que sustenta a comparação entre meses, porque cada fechamento é feito do mesmo jeito.
Quando
Tarefa
Quem faz
Erro que isso evita
Último dia útil, antes do serviço
Congelar o recebimento: nada entra na contagem depois deste corte, e o que chegar já é do mês seguinte
Recebimento
Nota do dia 31 lançada no mês errado, que infla o CMV de um mês e esvazia o do outro
Último dia, após o fechamento do salão
Contagem física de todos os setores, com cozinha limpa e nenhuma produção em andamento
Dupla fixa: um conta, outro anota
Item contado duas vezes ou pote em produção que não é nem estoque nem venda
Dia 1
Valorizar a contagem pelo critério escolhido e lançar perdas, quebras, transferências entre unidades e consumo interno
Gestor ou administrativo
Perda não registrada aparecendo como consumo de venda, o que mascara desperdício
Dia 2
Fechar o CMV, calcular o percentual e separar alimentos de bebidas
Gestor
Bebida de giro alto e margem diferente escondendo um problema na cozinha
Dia 3
Comparar com os três meses anteriores e abrir uma ação para cada desvio acima de 1 ponto percentual
Gestor com o chef ou o cozinheiro líder
Relatório bonito que ninguém usa para decidir nada
Contagem geral no fim do mês não elimina a contagem semanal dos itens críticos. Proteína, queijo, azeite e destilado costumam responder pela maior parte do valor do estoque e são justamente onde o furo aparece primeiro. Manter o inventário perpétuo desses itens resolve isso sem parar a operação: você conta poucos itens por semana em vez de tudo de uma vez.
Como ler o CMV percentual sem se enganar
O Sebrae aponta a faixa de 25% a 35% do faturamento como referência para restaurantes. É referência, não meta universal. Uma pizzaria com massa própria, uma churrascaria de rodízio e uma cafeteria vivem em pontos muito diferentes dessa faixa, e todas podem ser saudáveis. Rodízio de carne trabalha com CMV alto por natureza e compensa no ticket e no volume. Cafeteria trabalha com CMV baixo e o aperto está em folha e aluguel.
Por isso a leitura que importa é a sua contra você mesmo. Três referências valem mais que a média do mercado:
Seu próprio histórico: o CMV deste mês contra os três anteriores. Desvio acima de 1 ponto percentual pede investigação, não explicação pronta.
CMV separado por categoria: alimentos e bebidas em linhas distintas. Somados, um cancela o outro e você não enxerga nada.
CMV teórico contra CMV real: o teórico vem das fichas técnicas multiplicadas pelas vendas do PDV. O real vem da contagem. A diferença entre os dois é a sua perda, e ela tem nome: desperdício, porcionamento fora do padrão, quebra ou desvio.
O esquema desmonta a fórmula do CMV mensal com o exemplo simulado do artigo: estoque inicial de R$ 18.000, compras de R$ 42.000 e estoque final de R$ 16.500 formam o CMV de R$ 43.500; dividido pelo faturamento de R$ 140.000, o CMV percentual fica em 31,1%.
O CMV subiu. Onde procurar primeiro
Quase toda alta de CMV cai em um punhado de causas. A tabela abaixo é para usar no dia 3 do fechamento, com o número na mão, em vez de reunir a equipe para falar genericamente em “reduzir desperdício”.
O que você observa
Causa mais provável
Onde conferir primeiro
Ação
CMV subiu e o faturamento também subiu
Mix de vendas mudou para pratos de custo maior
Ranking de pratos vendidos no PDV, mês contra mês
Recalcular a margem dos pratos que ganharam volume e ajustar cardápio ou preço
CMV subiu com faturamento estável
Preço de insumo aumentou ou porção saiu do padrão
Últimas três notas dos dez itens de maior valor
Renegociar, buscar substituto ou repesar as porções na produção
CMV oscila muito de um mês para outro
Contagem inconsistente ou corte de compras mal feito
Data das notas lançadas no último e no primeiro dia
Fixar o horário e a dupla de contagem, e congelar o recebimento antes de contar
CMV real muito acima do teórico
Perda operacional não registrada
Lixo, câmara fria, validade vencida e registros de quebra
Implantar registro obrigatório de descarte por turno
CMV baixo demais, fora do seu padrão
Estoque final superavaliado ou compra não lançada
Notas pendentes de lançamento e valorização da contagem
Refazer a valorização antes de comemorar o resultado
O quarto caso é o mais comum e o mais caro. Enquanto a perda não tem registro por turno, ela vira consumo aos olhos da fórmula, e você fica tentado a mexer no preço do cardápio quando o problema estava na câmara fria. Montar um relatório de desperdício por setor é o que separa o CMV real do CMV teórico com honestidade.
Planilha, calculadora ou sistema
Para quem está começando, planilha resolve. A conta tem três variáveis e o Excel dá conta das três sem esforço. O ponto de virada não é o cálculo, é a coleta: quem lança a nota, quem registra a quebra do turno da noite, quem garante que a contagem de sábado não foi feita de memória na segunda. Uma planilha de controle de estoque bem montada segura uma casa até o momento em que o volume de lançamentos passa a depender da disciplina de quatro ou cinco pessoas diferentes.
A partir daí, o custo de manter a planilha viva supera o de um sistema. O sinal claro de que esse momento chegou é quando o fechamento atrasa porque alguém não lançou algo, e não porque a conta é difícil. Se o seu gargalo é esse, o problema a atacar são as rotinas de recebimento e contagem, não a fórmula: os checklists de recebimento e estoque existem exatamente para transformar essas etapas em tarefa com responsável, horário e evidência.
O que fazer com o número depois de fechado
Repassar aumento para o cardápio deixou de ser a saída fácil. Segundo a Abrasel, em 2024 a inflação da categoria de alimentos e bebidas foi de 7,69%, enquanto a inflação em bares e restaurantes ficou em 6,29%. Ou seja, o insumo subiu mais rápido do que o cardápio, e a diferença saiu da margem. A mesma publicação, de julho de 2025, registra que 35% das empresas do setor ainda não conseguiam repassar a inflação aos preços, mesmo com o grupo de alimentação e bebidas apresentando deflação de 0,18% em junho daquele ano, o que abriu alguma janela de recomposição. Alívio pontual no insumo não muda o essencial: enquanto a defasagem existir, ela é paga pela margem, e margem se defende na operação.
Isso empurra a decisão para dentro da operação. Com o CMV fechado, as ações que costumam dar resultado no mês seguinte são:
Atualizar a ficha técnica dos cinco pratos mais vendidos. São eles que movem o CMV. Ficha desatualizada quando o fornecedor mudou é a fonte silenciosa de erro mais frequente.
Repesar porções na prática. Compare o que a ficha diz com o que sai do passe em cinco pratos consecutivos, no horário de pico.
Cortar ou reformular o prato de pior margem. Antes de subir preço no cardápio inteiro, olhe onde o custo real e o preço não conversam. O caminho para essa conta está na precificação baseada em custos.
Renegociar apenas os dez itens de maior valor de compra. Concentrar a negociação neles rende mais do que espremer todo o portfólio de fornecedores.
O que ainda fica em aberto depois do primeiro fechamento
E se eu nunca contei estoque direito e não tenho estoque inicial confiável?
No primeiro mês, conte tudo e use essa contagem só como estoque final. O CMV desse período fica frágil, e isso é esperado. A partir do mês seguinte o estoque final vira o inicial, e o número passa a ser comparável. Não invente um estoque inicial “de cabeça” para forçar a fórmula: isso mascara o ponto de partida e atrasa o diagnóstico real.
A nota do fornecedor só chega no mês seguinte. Em qual CMV ela entra?
Entra no mês em que a mercadoria entrou no estoque, não no mês em que a nota chegou na mesa. Se o produto foi recebido no dia 28 e a nota veio no dia 5, a compra é do mês da entrada física. Ajuste o lançamento quando a nota aparecer e, se o fechamento já tiver saído, refaça o CMV do mês da entrada em vez de empurrar o valor para o mês atual.
Tenho duas unidades com CNPJ diferente. Fecho um CMV ou dois?
Feche um CMV por CNPJ e por unidade. Cada pessoa jurídica tem estoque, compras e faturamento próprios. Transferência entre lojas precisa sair do estoque de uma e entrar no da outra no mesmo dia, senão o CMV de uma sobe e o da outra cai sem motivo operacional. Comparar as duas lojas só faz sentido depois que cada uma fecha com a mesma rotina e o mesmo critério de valorização.
E se a equipe da noite esquecer de registrar quebra e descarte?
A perda some da contabilidade operacional e o CMV real sobe sem causa aparente no dia 3. A correção não é “lembrar a equipe”: é tornar o registro de descarte uma etapa do fechamento de turno, com responsável nomeado e conferência no dia seguinte. Sem esse hábito, você continua investigando preço de insumo quando o problema estava no lixo não lançado.
Sou dono e não tenho administrativo. Quem segura a rotina dos quatro dias?
Você define o corte e a leitura do percentual; a contagem física pode ser uma dupla da cozinha ou do salão, desde que seja a mesma em todo fechamento. O dia 1 (valorizar, lançar perda e consumo interno) é o que mais exige atenção do gestor: se ninguém assume, o CMV vira planilha atrasada. Delegar a contagem e reservar duas horas no dia 1 e no dia 2 costuma ser mais realista do que tentar fazer tudo sozinho depois do serviço.
O CMV melhora quando a rotina melhora
O cálculo do CMV mensal leva minutos. O que leva tempo é garantir que a contagem, o recebimento e o registro de perda aconteçam sempre do mesmo jeito, independentemente de quem está na escala. É por isso que restaurantes com o mesmo cardápio e o mesmo fornecedor entregam CMV tão diferente entre si.
Se você quer transformar essa rotina de fechamento em tarefas com responsável, horário e comprovação, comece pelos modelos prontos na biblioteca de checklists do Koncluí e adapte para a sua operação.
Atualização normativa em São Paulo: a Portaria CVS nº 9/2026 adiou a entrada em vigor da CVS 3/2026 e a revogação da CVS 5/2013 para 1º de fevereiro de 2027. As alterações dessas datas produzem efeitos desde 4 de outubro de 2026. Uma ficha técnica de prato modelo preenchido é o documento que fixa, por […]
Atualização normativa em São Paulo: a Portaria CVS nº 9/2026 adiou a entrada em vigor da CVS 3/2026 e a revogação da CVS 5/2013 para 1º de fevereiro de 2027. As alterações dessas datas produzem efeitos desde 4 de outubro de 2026. A planilha de CMV para restaurante em Excel grátis é um arquivo com […]
Atualização normativa em São Paulo: a Portaria CVS nº 9/2026 adiou a entrada em vigor da CVS 3/2026 e a revogação da CVS 5/2013 para 1º de fevereiro de 2027. As alterações dessas datas produzem efeitos desde 4 de outubro de 2026. O ponto de equilíbrio do restaurante é o faturamento (ou o volume de […]