Cálculo de Margem Bruta em Restaurante: Guia Completo para Lucrar Mais
Aprenda como calcular a margem bruta do seu restaurante, identificar gargalos de custos e padronizar processos para aumentar sua lucratividade e estabilidade operacional.
Por Equipe KoncluíAtualizado em 9 min de leitura
Margem bruta de restaurante se calcula assim: (Faturamento – CMV) ÷ Faturamento × 100. Um prato vendido a R$ 45,00 com custo direto de R$ 18,00 tem lucro bruto de R$ 27,00, o que dá margem bruta de 60%. O mesmo cálculo vale para o mês inteiro: troque o preço do prato pelo faturamento do período e o custo do prato pelo CMV total. O resto deste texto mostra como aplicar essa conta com números reais, onde ela se confunde com markup e com lucro líquido, e o que costuma derrubar o percentual sem que ninguém perceba na hora.
Como aplicar a fórmula com os números do seu restaurante
Você precisa de dois números para fechar a conta: o faturamento do período e o CMV do mesmo período. O cálculo do CMV do restaurante é o passo anterior a este, porque sem um CMV confiável a margem bruta calculada aqui não vale nada.
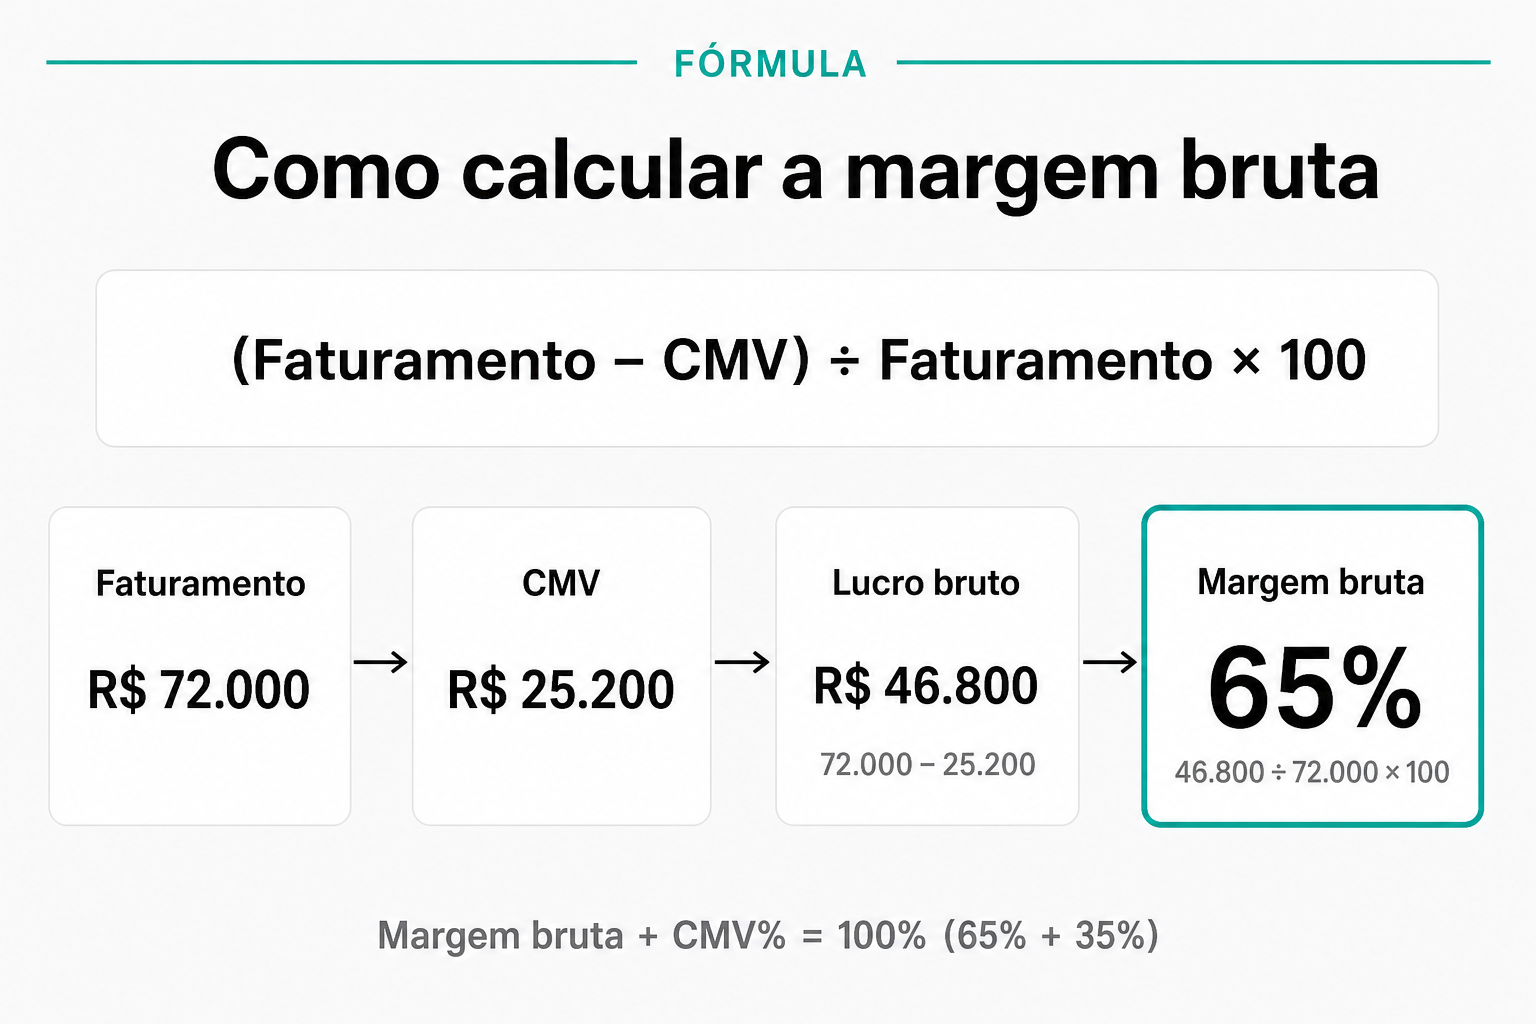
Um exemplo mensal com números redondos. Faturamento de R$ 72.000, CMV de R$ 25.200 (equivalente a 35% do faturamento):
Se o mesmo restaurante fechar o CMV em 28% no mês seguinte, mantendo o faturamento, o lucro bruto sobe para R$ 51.840 e a margem bruta vai para 72%. Repare que a margem bruta e o CMV percentual são sempre complementares: somados, dão 100%. Essa relação é útil na prática porque permite mirar direto na meta de CMV, que é o número que a operação de fato controla, e ler a margem bruta como consequência dela.
Margem bruta não é o que sobra no bolso: a diferença para o lucro líquido
Margem bruta considera só o custo direto dos pratos, ingredientes, embalagem e perdas de produção. Ela não desconta aluguel, folha, energia, marketing, taxa de cartão nem impostos. Lucro líquido é o que sobra depois de pagar tudo isso, e a margem líquida é esse valor dividido pelo faturamento.
É comum um restaurante ter margem bruta alta e margem líquida baixa ao mesmo tempo. Uma casa com margem bruta de 68% e margem líquida de 5%, por exemplo, não tem problema de cardápio: tem estrutura fixa (aluguel, folha, royalties) consumindo espaço demais antes do lucro aparecer. O caminho detalhado para calcular as duas margens juntas, com a faixa que costuma ser saudável para cada uma, está em margem de lucro ideal para restaurante. Para cruzar esse número com folha, ocupação e sazonalidade, o ponto de partida é a gestão financeira básica do restaurante.
Margem e markup usam a mesma informação para contas diferentes
Confundir margem com markup é o erro mais comum na hora de definir preço, porque os dois usam o mesmo custo de partida mas dividem por números diferentes. Margem bruta é calculada sobre o preço de venda. Markup é o multiplicador aplicado sobre o custo. O Sebrae Rio Grande do Norte define o markup como o índice aplicado sobre o custo de produção para chegar ao preço de venda, obtido pela fórmula 100 ÷ [100 – (despesas variáveis + despesas fixas + margem de lucro)]. Repare que a margem de lucro entra nessa fórmula como percentual do preço de venda, nunca do custo, e é exatamente aí que a confusão começa.
Na prática, se você quer 60% de margem bruta num prato que custa R$ 18,00, multiplicar o custo por 1,60 é o erro clássico: isso dá R$ 28,80, que na verdade equivale a apenas 37,5% de margem. A conta certa usa a fórmula inversa:
Preço = Custo ÷ (1 – Margem bruta desejada)
A tabela abaixo mostra o preço mínimo necessário para um prato de custo R$ 15,00 em diferentes metas de margem bruta:
Margem bruta desejada
CMV máximo do prato
Preço mínimo (custo R$ 15,00)
60%
40%
R$ 37,50
65%
35%
R$ 42,86
70%
30%
R$ 50,00
75%
25%
R$ 60,00
Repare no salto entre 60% e 75% de margem: o mesmo prato de R$ 15,00 de custo precisa ir de R$ 37,50 para R$ 60,00 no cardápio. É esse tipo de conta, feita prato a prato e não só no agregado do mês, que aparece em detalhe no cálculo de margem por prato.
Que margem bruta é saudável, segundo a faixa de CMV do setor
Não existe margem bruta “certa” universal, mas existe uma referência de custo de alimentos que serve de piso para calcular a sua. O Sebrae Paraná aponta como boa estimativa um CMV entre 25% e 35% do faturamento, tratando esse intervalo como referência de custo de alimentos, não como regra fechada. Como margem bruta e CMV percentual são complementares, essa faixa se traduz direto em margem bruta:
CMV (% do faturamento)
Margem bruta correspondente
25%
75%
28%
72%
30%
70%
32%
68%
35%
65%
Uma pizzaria com massa e queijo trabalha em outra realidade de custo que um steakhouse com corte nobre importado, então essa faixa é ponto de partida, não veredito. O que vale para qualquer formato é medir a própria margem bruta todo mês e comparar com o mês anterior, não com uma média genérica do setor.
O esquema desmonta a fórmula da margem bruta com o exemplo mensal do artigo: faturamento de R$ 72.000, CMV de R$ 25.200, lucro bruto de R$ 46.800 e margem bruta de 65%. A nota de rodapé lembra que margem bruta e CMV percentual somam 100%.
Onde a margem bruta vaza sem aparecer no fechamento do caixa
A conta da margem bruta pode estar certa na planilha e ainda assim mentir, porque parte do custo real não entrou nela. Os pontos que mais distorcem o número na prática:
Ficha técnica desatualizada enquanto o fornecedor já reajustou o preço do insumo, o que faz o custo real ficar maior do que o registrado.
Porcionamento fora do peso da ficha técnica, seja por pesagem imprecisa ou por servir “no olho”.
Perdas por quebra, vencimento ou desperdício de preparo que não entram no controle de estoque e viram custo invisível.
Promoção ou desconto aplicado sem recalcular o custo direto do prato naquele preço reduzido.
Nenhum desses erros aparece isolado no resultado do mês. Eles se acumulam até o CMV geral subir e ninguém saber apontar qual prato puxou a margem para baixo. Separar o que é custo direto do que é despesa variável de venda, como taxa de delivery e comissão de cartão, é o primeiro corte para rastrear isso, e esse recorte está detalhado em controle de custos variáveis.
Rotina mensal para manter a margem bruta sob controle
A margem bruta calculada uma vez no lançamento do cardápio e nunca mais revisada é o cenário mais comum de erosão silenciosa: o custo dos insumos sobe mês após mês, mas o preço do prato fica parado. Uma rotina simples cobre a maior parte do risco: fechar o CMV do período com regularidade, revisar a ficha técnica de todo prato afetado sempre que um fornecedor reajustar o preço de um insumo relevante, e comparar a margem bruta do mês com a do mês anterior antes de qualquer decisão de cardápio. O detalhamento do fechamento periódico está em cálculo de CMV mensal, e a parte da conta que costuma ficar de fora, o rateio de mão de obra por prato, está em controle de custos de mão de obra.
Automatizar ficha técnica, registro de perdas e pesagem tira essa rotina do improviso, porque o número passa a ser conferido, não estimado de memória. Se você quer rodar a conta com os seus próprios números antes de ajustar o cardápio, a calculadora de CMV do Koncluí aplica essa fórmula a partir do CMV real da sua operação.
O que a conta ainda não resolve sozinha no dia a dia
Cortesia, refeição de funcionário e amostra de degustação entram no CMV?
Sim, se o insumo saiu do estoque e não gerou receita correspondente, o custo precisa entrar no período. Tratar cortesia como “fora da conta” infla a margem bruta sem refletir o que a cozinha realmente consumiu. O caminho limpo é registrar a saída com motivo e deixar o valor no CMV do mês, em vez de esconder o movimento no inventário.
Posso fechar a margem com a nota de compra da semana e o faturamento do mês se o estoque ainda não fecha?
Pode, mas o número vira indício, não fechamento. Compra do período não é CMV: o que importa é o que foi consumido, e isso só fecha com inventário inicial, compras e inventário final. Use a conta provisória só para alerta semanal e não para reprecificar o cardápio até o estoque bater.
Bebida, prato principal e item de delivery devem ter a mesma meta de margem bruta?
Não. Embalagem, frete de insumo e mix de custo mudam por categoria, então uma meta única mascara o que está saudável e o que está sangrando. Defina meta por família (comida, bebida, delivery) e só depois olhe a margem agregada da casa. Assim você sabe se o problema é o prato, o drink ou o canal de venda.
Se tenho duas unidades com CNPJ diferente e compra centralizada, como fecho a margem de cada uma?
Cada unidade precisa do seu faturamento e do seu CMV de consumo, não da nota fiscal da holding. O que a matriz compra tem de ser rateado ou transferido com custo documentado para a loja que usou o insumo. Sem esse rateio, uma unidade parece heroína e a outra parece cara, só porque a compra entrou no CNPJ errado.
Quem na operação deve ser dono desse número no fechamento?
Alguém com acesso ao estoque e ao faturamento do período, em geral o gerente ou o responsável financeiro da casa, com a cozinha validando ficha e porção. O dono pode mirar a meta, mas quem fecha o mês precisa bater inventário, compras e vendas no mesmo recorte. Se a conta fica só com quem não pisa na cozinha, o vazamento de porção e de perda continua invisível.
Quando a margem bruta vira rotina de decisão, não só planilha
Quem aplica a conta com CMV fechado, meta por família e revisão quando o fornecedor reajusta para de reagir só no fim do mês. O cardápio, a porção e a promoção passam a ser decididos com o mesmo critério, antes do desvio virar prejuízo. Se quiser rodar a fórmula com os números da sua casa, use a calculadora de CMV do Koncluí.
Atualização normativa em São Paulo: a Portaria CVS nº 9/2026 adiou a entrada em vigor da CVS 3/2026 e a revogação da CVS 5/2013 para 1º de fevereiro de 2027. As alterações dessas datas produzem efeitos desde 4 de outubro de 2026. Uma ficha técnica de prato modelo preenchido é o documento que fixa, por […]
Atualização normativa em São Paulo: a Portaria CVS nº 9/2026 adiou a entrada em vigor da CVS 3/2026 e a revogação da CVS 5/2013 para 1º de fevereiro de 2027. As alterações dessas datas produzem efeitos desde 4 de outubro de 2026. A planilha de CMV para restaurante em Excel grátis é um arquivo com […]
Atualização normativa em São Paulo: a Portaria CVS nº 9/2026 adiou a entrada em vigor da CVS 3/2026 e a revogação da CVS 5/2013 para 1º de fevereiro de 2027. As alterações dessas datas produzem efeitos desde 4 de outubro de 2026. O ponto de equilíbrio do restaurante é o faturamento (ou o volume de […]